Yahoo-prishistorikk
Prisbarer per time og tilgjengelige prisbarer per minutt støtter den innledende analysen. Dagsbarer aggregeres fra revidert timehistorikk. Denne kilden gir ikke historiske, eksekverbare spreader eller volum.
Forex-forskningsdata
Fabrikken støtter 32 konfigurerte Forex-par. Et innsamlet datasett er ikke bevis på fullstendig dekning, utførbare kurser eller meglerberedskap.
Undersøk Forex-universetdata_checks.pybars = bars.sort_values("ts_init")
assert bars.ts_init.is_unique
assert (bars.high >= bars.low).all()
assert (news.ts_available <= t).all()
coverage = observed / expected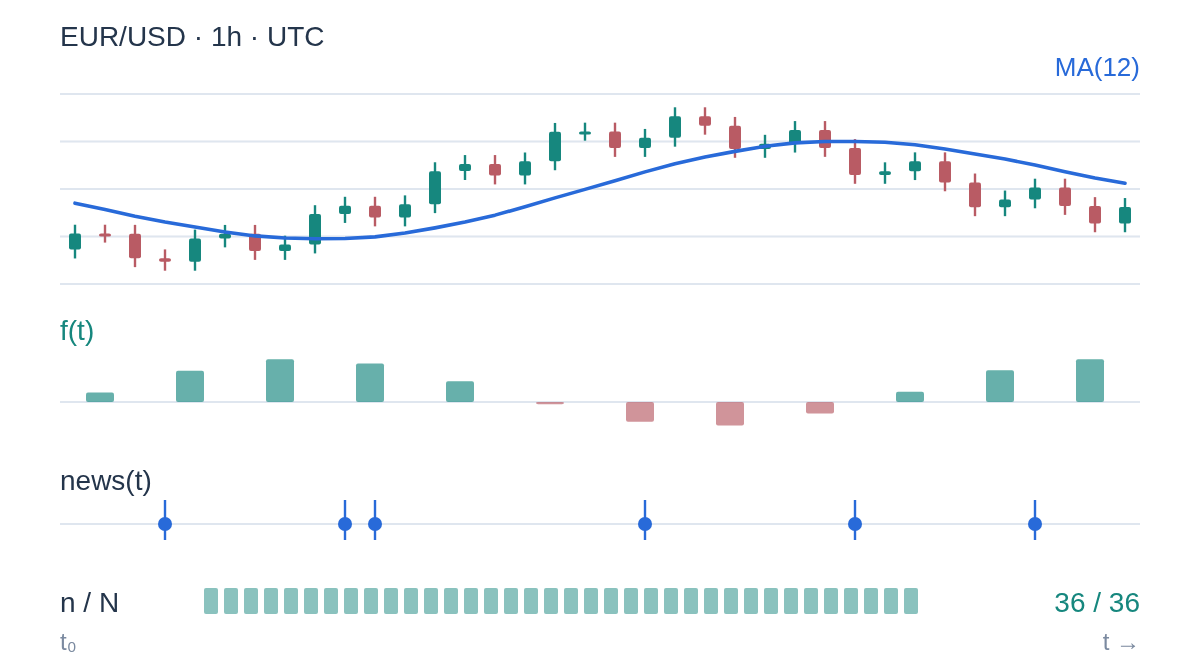
Illustrerende eksempel · ikke et faktisk resultat
Prisbarer per time og tilgjengelige prisbarer per minutt støtter den innledende analysen. Dagsbarer aggregeres fra revidert timehistorikk. Denne kilden gir ikke historiske, eksekverbare spreader eller volum.
Par flyttes til Dukascopy bare etter de eksisterende kontrollene for kildeopptak og dekning. Kjøps- og salgskursobservasjonene støtter spreadkalibrering og historikk som eies av kilden.
Offisielle FX-observasjoner beholder kildemottak og tidsstempler for tilgjengelighet. Konverteringsbevis og makrosignaler er separate fra historikk for omsettelige valutapar.
Backtesting registrerer provisjon, kalibrerte spreader og modellert finansiering over natten. Hver kjøring lagrer det godkjente dokumentasjonsgrunnlaget uforanderlig. Manglende eller utdaterte inndata stopper kjøringen i stedet for å fjerne kostnader i det stille.
FX-økter, overganger til sommertid, pip-presisjon, mengder i basisenheter og noteringsvalutaer er viktige. Manglende omsettelige stolper fylles ikke med oppdiktede priser.
Plattformens forskningsmodell er ikke en historisk oppgjørspost fra ZFX. Godkjenning av MT4- og MT5-demo krever observerte symbolvilkår, kontomodus, servertid, provisjoner, swapkostnader og atferd ved gjenoppkobling.